 Gloria Maria
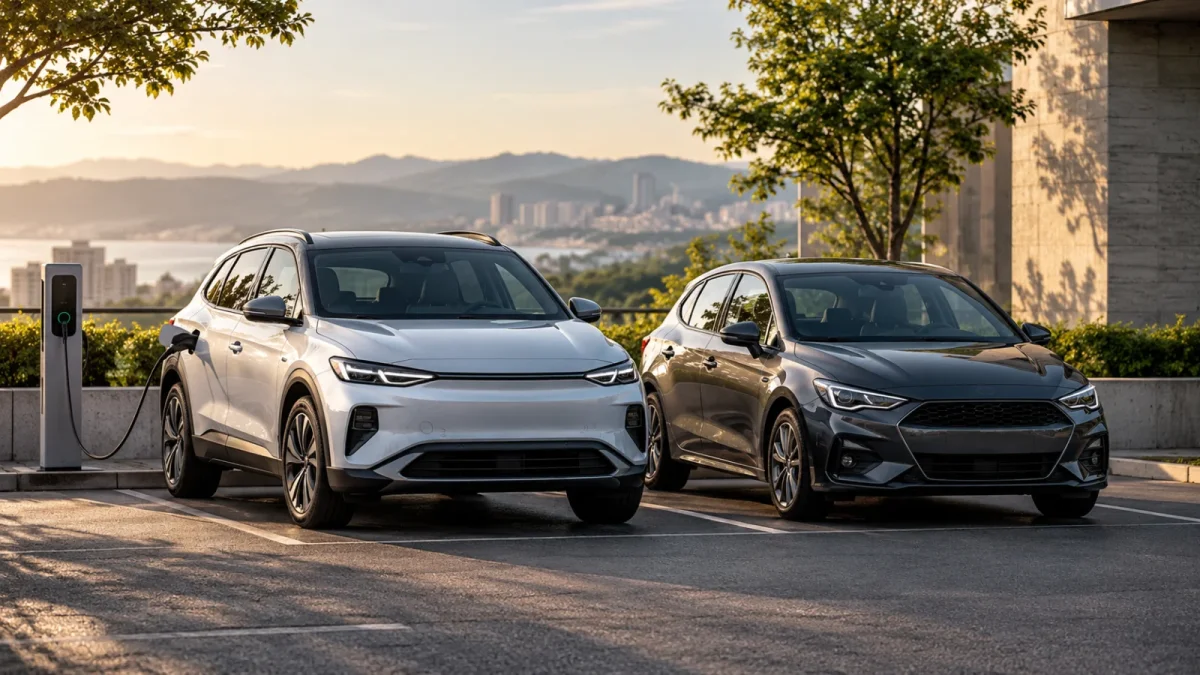
Seguro de carro elétrico — a ideia de que todo elétrico custa mais para segurar existe, mas é uma generalização perigosa: o impacto no bolso depende da faixa de preço do modelo, da disponibilidade de peças, do histórico de sinistros na carteira da seguradora e das coberturas contratadas. Entender esses elementos muda a comparação e evita escolhas equivocadas.
Por que o seguro de carro elétrico pode custar mais
O principal motivo é o custo potencial da reparação. Um elétrico de maior valor ou com peças importadas tende a gerar orçamentos de conserto mais altos, o que aumenta o prêmio. A localização do veículo, uso declarado e comportamento da carteira de sinistros também influenciam a precificação.
 iPhone 18 Pro: acabamento ao redor das câmeras fica rosa
Leia a matéria completa →
 Taxista Guilherme de Holanda Campos Júnior: quatro condenados a 111 anos
Leia a matéria completa →
 Guto Zacarias perde vaga ao sofrer denúncia por coação
Leia a matéria completa →
 Tabela do Brasileirão 2026: classificação atualizadaVer classificação, artilharia e próximos jogos →
Outros pontos que pesam: rede de oficinas especializadas, cobertura para a bateria de tração, regras para peças e limites da assistência. Não há um percentual nacional aplicável a todos os proprietários; cada cotação deve ser feita para o mesmo perfil e as mesmas coberturas.
Preço final varia por veículo, perfil, região, cobertura e seguradora — comparar propostas equivalentes é essencial.
Como comparar propostas sem distorcer o resultado
Defina os dois modelos que quer comparar (versão, ano, valor de mercado) e mantenha idêntico o perfil do condutor, endereço, garagem e finalidade de uso nas cotações. Escolha as mesmas coberturas — colisão, roubo, danos a terceiros — e a mesma franquia para uma avaliação justa.
Some o custo no período inteiro: no exemplo didático da apuração, uma proposta de R$ 300 por mês contra outra de R$ 250 por mês resulta em R$ 3.600 versus R$ 3.000 ao ano, diferença de R$ 600. Considere também a franquia: cenários com franquias de R$ 3.000 e R$ 5.000 mudam a equação financeira em caso de sinistro.
O que você acha? Você já comparou cotações de seguro mantendo perfil e coberturas idênticos? Para acompanhar mais matérias sobre veículos e custos, acesse nossa editoria.
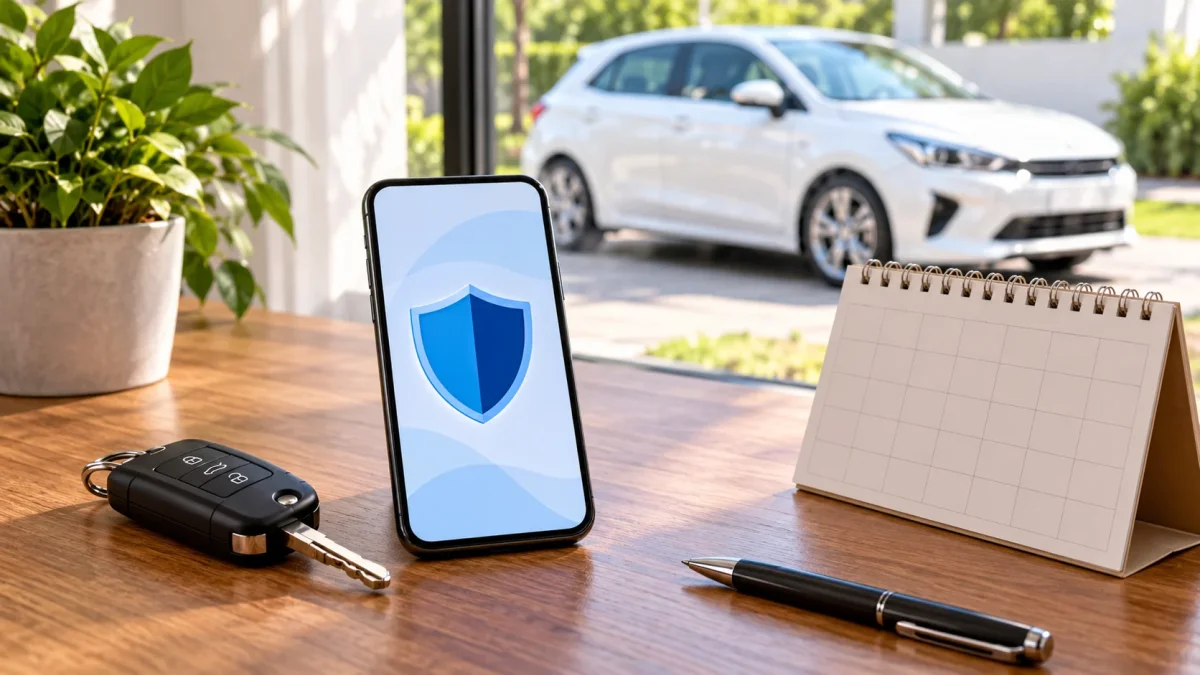 Foto: Divulgação
Perguntas Frequentes
Por que o seguro de carro elétrico pode sair mais caro que o de um carro a combustão?
O seguro de carro elétrico pode custar mais porque o valor do veículo e o preço das peças elevam o custo potencial de reparação; a apuração de 9 de outubro de 2026 mostrou que fatores como rede de oficinas e histórico de sinistros na carteira da seguradora pesam na tarifa, além de coberturas específicas para bateria.
Como comparar corretamente uma cotação de elétrico com a de um carro a combustão?
Para comparar, mantenha idênticos modelo, versão, condutores, endereço e coberturas. Use a mesma franquia e calcule o prêmio total no ano: na simulação didática, R$ 300/mês contra R$ 250/mês somam R$ 3.600 e R$ 3.000, mostrando uma diferença anual de R$ 600 que precisa ser confrontada com franquias e serviços inclusos.
A bateria do carro elétrico costuma estar incluída na apólice?
A cobertura da bateria do carro elétrico depende da apólice e da causa do dano; danos por colisão cobertos podem incluir substituição, mas desgaste natural, perda gradual de capacidade e exclusões específicas podem não ser contemplados. Pergunte por escrito se a bateria está no valor segurado e qual é o limite aplicável.